경기침체 속에서도 수익 창출하는 기반시설 비즈니스 ··· 후계자의 유동성 보호 전략
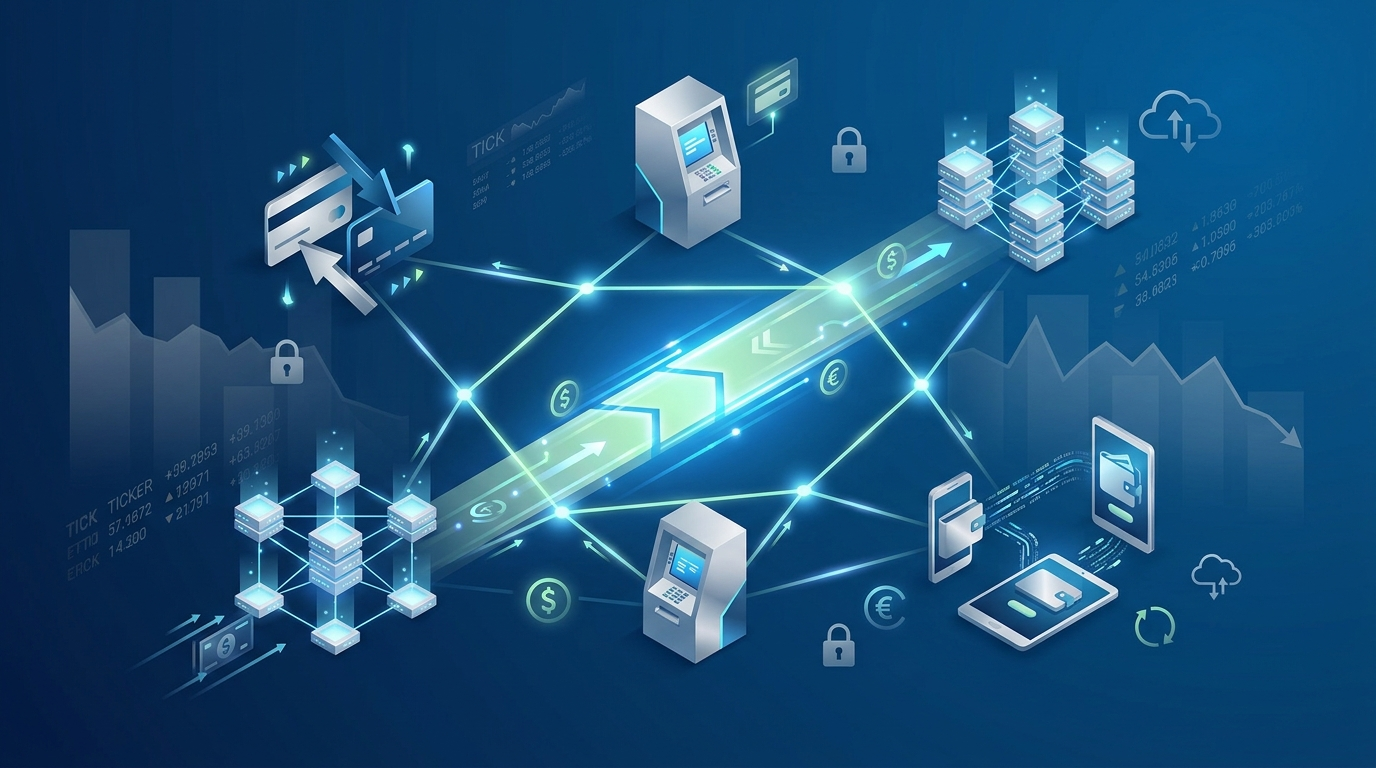
경기 불황 속에서도 꾸준한 수익 창출
한 대형 기업그룹의 주요 금융 관련 회사들이 경제 상황이 어려운 시기에도 안정적으로 수익을 내고 있습니다. 일반 은행처럼 대출을 주고 이자를 받는 방식이 아니라, 금융 거래에 꼭 필요한 시스템을 제공하고 사용료를 받는 구조라서 실적 변동이 적다는 분석입니다.
기반 시설 중심의 비즈니스 모델
이 그룹의 수익 구조는 ‘기반 시설형 사업 모델’이 핵심입니다. 직접 돈을 빌려주고 이자를 받는 게 아니라, 신용 평가, 카드 결제망, 전자 결제, 현금 운송 등 금융 시스템이 돌아가는 데 필요한 서비스를 제공하고 건별로 수수료를 받습니다. 금융 거래가 계속되는 한 매출이 크게 흔들리지 않는다는 게 장점입니다.
• 주요 계열사 중 하나는 약 4,920만 명의 개인 신용 정보와 1,100만 개의 기업 정보를 보유한 국내 최대 신용정보 회사입니다.
• 또 다른 회사는 국내 카드 결제 시장에서 42.6%의 점유율로 1위를 차지하고 있습니다.
• 법적으로 독점은 아니지만, 높은 진입 장벽과 소수 기업이 시장을 나눠 가진 구조 덕분에 안정적인 위치를 유지하고 있습니다.
주요 계열사들의 실적 현황
2025년 9월까지 집계된 실적을 보면, 신용정보 회사는 매출 3,510억 원에 영업이익 676억 원을 기록했습니다. 결제망 회사도 매출 2,323억 원, 영업이익 369억 원을 올렸습니다.
온라인 결제 중심의 계열사들과 기타 결제 서비스 회사들도 각각 수천억 원대의 매출을 올리며 그룹 전체 실적을 끌어올리고 있습니다. 금융 기반 시설 중심의 계열사들이 그룹을 이끌고 있는 셈입니다.
비상장 계열사들의 성적도 좋습니다. 현금자동입출금기 관리와 무인 주차장 운영 회사는 2025년 9월까지 매출 2,402억 원, 영업이익 193억 원으로 전년도 연간 영업이익을 이미 넘어섰습니다. 현금 운송 사업 회사도 매출 548억 원, 영업이익 27억 원을 기록했습니다.
신용 평가부터 신용정보, 채권 관리까지 이어지는 업무 흐름이 그룹 내부에서 연결되어 있다는 점도 수익 안정성을 높이는 요인입니다.
지주 회사로의 자금 흐름
계열사들의 실적은 그대로 지주 회사의 재정 구조로 이어집니다. 2024년 기준으로 지주 회사 매출 664억 원 중 자회사로부터 받은 배당금이 420억 원으로 전체의 63%를 차지했습니다. IT 서비스 수수료 156억 원(23%), 브랜드 사용료 46억 원(7%) 등도 계열사에서 들어온 돈입니다.
지주 회사 매출 대부분이 자회사의 자금 흐름에 기반하고 있어 안정적이지만, 동시에 자회사 실적에 크게 의존한다는 의미이기도 합니다.
계열사들이 만들어낸 이익은 지주 회사의 배당 재원이 되고, 이는 다시 경영진 가족의 배당 수령으로 이어집니다. 시장에서는 이런 반복적인 자금 흐름 구조가 경영권 유지에 필요한 자금 마련이나 대출 이자 부담을 줄이는 데 도움을 주고 있다는 분석도 나옵니다.
향후 전망과 과제
다만 금융업계 일각에서는 카드 수수료 정책 변화, 데이터 경쟁 심화, 신용 평가 규제 강화 등 제도 환경이 바뀌면 수익 구조에 영향을 받을 수 있다는 지적도 나옵니다.
한 금융업계 관계자는 “이 그룹의 금융 계열사들은 위험을 직접 떠안지 않으면서도 금융 생태계가 돌아가는 한 꾸준히 수익을 내는 일종의 ‘통행료’ 모델을 갖추고 있다”며 “이런 사업의 안정성이야말로 후계 경영 체제가 큰 자금 압박을 견디고 경영권을 지킬 수 있게 해주는 가장 강력한 무기이자 안전장치”라고 평가했습니다.
0개의 댓글